18+ · Spel kan leda till beroende. Uppdaterad 13 oktober 2026. utländskacasinon.io har inga affiliatelänkar och rangordnar inte operatörer.
Skatt på vinster från utländska casinon
Kort svar
Vinsten är skattefri om bolaget har svensk licens, eller om spelet riktar sig till ett annat EES-land än Sverige. Annars betalar du 30 procent på nettovinsten, räknad per spelbolag och år. Nettovinster på högst 100 kronor per bolag är skattefria, och förluster får inte dras av.
Utgivare: utländskacasinon.io · Källor och ändringar · Rapportera ett fel
Räkna skatt per spelanordnare
Startvärdena är ett hypotetiskt exempel. Byt till dina egna uppgifter för samma kalenderår. Kontrollera den juridiska spelanordnaren; flera varumärken kan höra till samma bolag. Kalkylatorn bedömer inte skatteplikten. Är den oklar, välj ”Inte utrett” och läs kriterierna för skatt.
Netto = vinster − insatser, per bolag och år. Skatt = netto × 30 % när spelet är skattepliktigt och netto överstiger 100 kr. Förluster kvittas inte mellan bolag.
Exempel (hypotetiskt). Du har spelat hos ett casino med licens på Malta. Sajten är på svenska och du betalar i kronor. Under året har du vunnit 11 000 kronor och satsat 3 000 kronor. Många texter säger att EES-licens betyder skattefritt. Här stämmer det inte, eftersom spelet riktar sig mot Sverige. Nettovinsten är 8 000 kronor och skatten blir 2 400 kronor.
Sidan visar hur du kommer fram till det, och var gränserna går. Den ersätter inte Skatteverkets bedömning av ditt fall.
När är vinsten från ett utländskt casino skattefri?
Vinsten är skattefri i tre fall enligt inkomstskattelagen 8 kap. 3 §:
- Spelet kräver licens och bolaget har svensk licens.
- Spelet tillhandahålls i Sverige och kräver ingen licens.
- Spelet tillhandahålls i en stat inom EES och kräver ingen licens i Sverige.
För utländska casinon är det tredje fallet det viktiga. Två villkor måste vara uppfyllda samtidigt. Spelet ska rikta sig till en spelmarknad i ett EES-land. Och det får inte rikta sig mot Sverige, för då kräver det svensk licens.
Skatteverket ger två exempel som visar skillnaden. Ett bolag på Malta som riktar sig mot Sverige utan svensk licens ger skattepliktiga vinster. Ett bolag i USA som riktar sig mot den tyska marknaden ger skattefria vinster. Det är alltså marknaden spelet riktar sig till som räknas, inte var bolaget finns.
Läs bilden som text
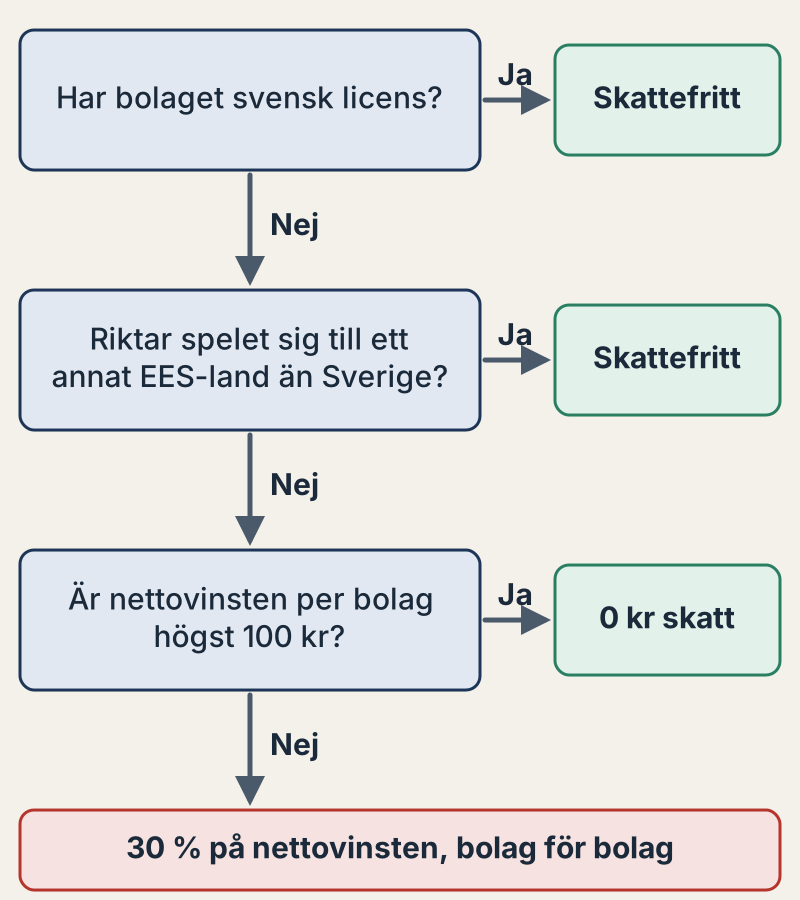
Beslutsträd i tre steg. Har bolaget svensk licens? Ja: skattefritt. Nej: riktar spelet sig till ett annat EES-land än Sverige? Ja: skattefritt. Nej: är nettovinsten per bolag högst 100 kronor? Ja: ingen skatt. Nej: 30 procent på nettovinsten, bolag för bolag.
En licenslogotyp eller adress på Malta räcker alltså inte ensam för att avgöra skatten.
Hur vet jag om spelet riktar sig mot Sverige?
Du kan inte veta det säkert, men tecknen går att se. Spelinspektionen nämner bland annat svenska på sajten, en .se-adress och betalning i kronor. Myndigheten nämner också svenska betaltjänster och marknadsföring mot Sverige.
Skatteverket nämner liknande tecken: svensk text, marknadsföring i Sverige och insättning och uttag i svenska kronor. Möter du ett casino på svenska, med kronor som valuta, är det en stark signal om att vinsten är skattepliktig. Det gäller även om licensen kommer från ett EES-land.
Hur räknar jag ut skatten?
Du räknar nettovinsten för varje spelbolag för sig, för hela kalenderåret. Nettovinst är summan av vinster minus summan av insatser hos samma bolag.
- Är nettovinsten högst 100 kronor betalar du ingen skatt för det bolaget.
- Är den högre betalar du 30 procent av hela nettovinsten (inkomstskattelagen 65 kap. 7 §).
- Har du gått med förlust hos ett bolag blir nettovinsten noll. Förlusten får inte minska vinsten hos ett annat bolag.
- Du redovisar summan som inkomst av kapital, punkt 7.2 i deklarationen.
Exempel (hypotetiskt). Under ett år spelar du hos tre bolag. Siffrorna är påhittade för att visa reglerna.
| Bolag | Läge | Vinster | Insatser | Nettovinst | Skatt |
|---|---|---|---|---|---|
| A | Svensk licens | 30 000 kr | 26 000 kr | 4 000 kr | 0 kr (skattefritt) |
| B | Licens i EES, riktar sig mot Sverige | 12 000 kr | 9 500 kr | 2 500 kr | 750 kr |
| C | Riktar sig inte mot någon EES-marknad | 3 000 kr | 5 000 kr | −2 000 kr | 0 kr |
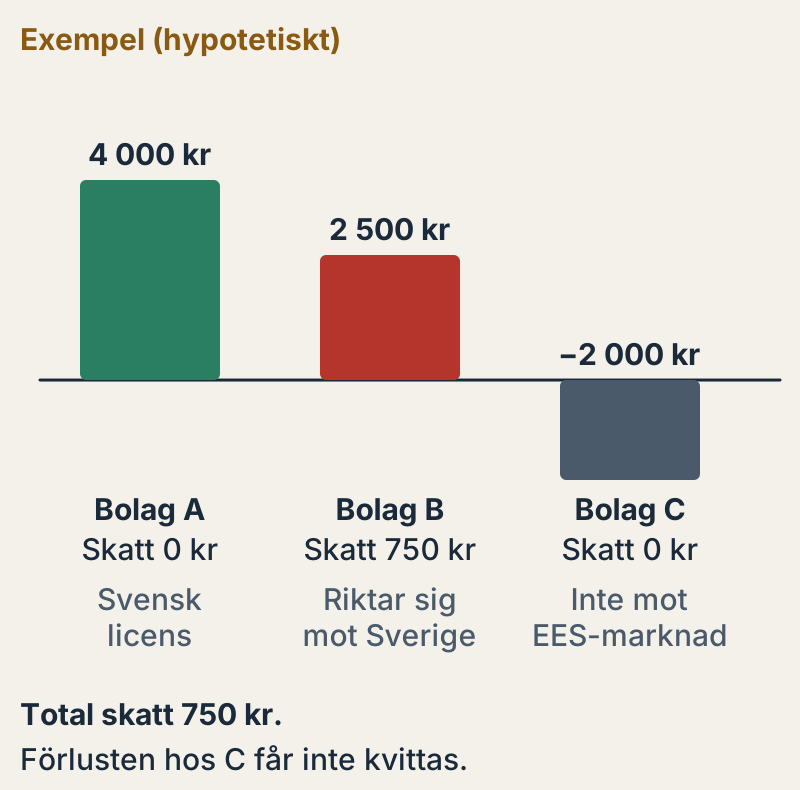
Du betalar 750 kronor, det vill säga 30 procent av 2 500 kronor hos bolag B. Förlusten på 2 000 kronor hos bolag C hjälper inte. Om kvittning hade varit tillåten hade skatten blivit 150 kronor, men det är den inte.
Läs bilden som text
Stapeldiagram, hypotetiskt exempel. Bolag A med svensk licens: nettovinst 4 000 kronor, skatt 0. Bolag B, som riktar sig mot Sverige utan svensk licens: nettovinst 2 500 kronor, skatt 750 kronor. Bolag C, som inte riktar sig mot någon EES-marknad: nettoförlust 2 000 kronor, skatt 0. Total skatt 750 kronor.
Ett uttag kan innehålla egna insatta pengar och är inte samma sak som årets vinst.
Exempel (hypotetiskt). Du sätter in 2 000 kronor och tar senare ut 2 600 kronor. Under året har du satsat 9 000 kronor och vunnit 9 600 kronor hos bolaget. Nettovinsten är 600 kronor, inte 2 600 kronor.
Att betalningen går via en e-plånbok är inte i sig ett kriterium som gör vinsten skattefri. Bedöm spelet och spelanordnaren separat från betalningsvägen.
Hur ordnar jag underlaget innan jag räknar?
Sortera historiken per spelbolag och kalenderår, eftersom skatten räknas per anordnare och år. Ett varumärke, en webbadress och ett bolagsnamn är olika saker. Skriv ned alla tre, så att du ser vilka konton som hör till samma bolag.
| Spara | Varför |
|---|---|
| Bolagsnamn, varumärke och webbadress | För att koppla kontot till rätt anordnare |
| Kontohistorik för hela kalenderåret | För att inte bara räkna enskilda vinster eller uttag |
| Insättningar, insatser, vinster och uttag var för sig | För att inte blanda överföringar med spelets resultat |
| Datum, valuta och belopp i originalhistoriken | För att kunna kontrollera din sammanställning i efterhand |
| Villkor och uppgifter om licens och målmarknad | Som underlag för frågan om skatteplikt |
Behåll originalexporten och räkna i en kopia. Saknas uppgifter, be bolaget om en fullständig historik. Ett bankutdrag visar överföringarna, men inte alla insatser och vinster på spelkontot.
Exempel (hypotetiskt). Du har två konton med olika varumärken. Innan du räknar kontrollerar du vilket bolag som står i respektive avtal. Är det samma bolag ska kontona räknas ihop.
Listan är redaktionens arbetsstöd, inte ett skatteformulär. Är du osäker på hur en valuta eller ett underlag ska hanteras, fråga Skatteverket.
Bankens kontroll har ett annat syfte än skatteberäkningen. Se vad banken kan behöva om pengarnas ursprung.
Hur får jag historiken efter att kontot stängts?
Begär historiken via bolagets verifierade kontaktväg. Ange kontoidentifierare, period och vilka uppgifter du behöver. Du kan skriva:
Mitt konto [ID] är stängt. Jag behöver historik för [period], med insättningar, uttag, spelinsatser, vinster, bonusjusteringar och saldo. Ange datum, valuta och referenser samt vilken juridisk spelanordnare kontot tillhörde under perioden. Bekräfta hur jag får underlaget säkert utan att återöppna kontot för spel.
Spara det du kommer åt innan du stänger ett konto. Men vänta inte med en självavstängning bara för att samla underlag först. Begär resten efteråt. Det är en praktisk dokumentbegäran. Exakt tillgång, format och svarstid behöver kontrolleras med bolaget. Har bolaget dina personuppgifter kan du också begära en kopia av dem, se personuppgifter när kontot stängs.
Vad gör jag om årsskifte eller valuta gör underlaget oklart?
Håll isär datumet för spelets resultat, begäran om uttag och bankens bokföringsdatum. Samla originalbelopp, valuta och tidsstämplar i underlaget. Flytta inte automatiskt spelresultatet till ett annat år bara för att en banköverföring kom fram i januari.
Exempel (hypotetiskt). Historiken visar ett spelresultat i december och en överföring i januari. Din sammanställning behöver visa båda händelserna, inte bara bankraden. Om rätt år eller valutaomräkning är oklart kan du fråga Skatteverket:
Underlaget gäller [spelanordnare och inkomstår]. Spelhistoriken visar [datum, belopp och valuta], och banken visar [datum och belopp]. Vilket år ska resultatet tas upp, och vilken omräkningsmetod och dokumentation ska jag använda i just detta fall?
Valutakalkylatorn på sajten jämför betalningskostnader. Den bestämmer inte vilken växelkurs eller periodisering som ska användas i deklarationen. Behåll underlaget och det besked du får tillsammans med beräkningen.
Jag har redan deklarerat – hur rättar jag en uppgift?
Sammanställ vad som behöver ändras per inkomstår och spelanordnare. Har du inte fått beslut om slutlig skatt för årets deklaration kan du enligt Skatteverket lämna en ny deklaration. För omprövning följer du myndighetens anvisningar. Se Skatteverkets vägledning om rättelse.
Kontrollera med Skatteverket vad som gäller för ditt år och ärende. Mallen här avgör inte tidsfrister, ränta eller om en rättelse räknas som gjord på eget initiativ.
Vad gäller för vinster under 100 kronor?
Inkomstskattelagen 42 kap. 25 § säger att vinsten ska tas upp om den överstiger 100 kronor. Samma paragraf säger hur vinsten beräknas: sammanlagda vinster minus insatser hos samma spelanordnare under året. Förarbetena kallar detta nettovinsten (prop. 2017/18:220, kommentaren till 42 kap. 25 §). Vår läsning är därför att gränsen gäller nettovinsten per bolag och år, inte varje enskild vinst.
Skatteverkets allmänna sida beskriver gränsen kortare, som vinstens värde. Är du osäker på hur gränsen ska tillämpas i ditt fall, fråga Skatteverket.
Gränsen är inget avdrag. Är nettovinsten 101 kronor betalar du skatt på hela beloppet.
Vad händer om jag inte deklarerar vinsten?
Då riskerar du att betala för lite skatt. Spelinspektionen varnar för att det kan vara skattebrott att inte betala skatt på skattepliktiga vinster. Spara därför kontoutdrag och transaktionshistorik från varje bolag. De visar vinster och insatser om Skatteverket frågar.
Ett utländskt bolag drar inte svensk skatt åt dig. Ansvaret för att räkna ut och redovisa nettovinsten ligger på dig.
Varför skiljer sig uppgifterna på olika sajter?
Många texter om utländska casinon förenklar regeln till att EES betyder skattefritt. Det stämmer inte för bolag som riktar sig mot Sverige utan svensk licens. Utgå från Skatteverkets egen sida och lagtexten. Hur du väger olika källor står på sidan om källkritik.
Licensens roll förklaras närmare på sidan om svensk och utländsk spellicens. Hur skatten hänger ihop med Spelpaus, uttag och klagomål ser du i översikten om utländska casinon.
Vanliga frågor
Är alla vinster från casinon med EES-licens skattefria?
Nej. Riktar sig bolaget mot Sverige utan svensk licens är vinsten skattepliktig, även om licensen kommer från Malta eller ett annat EES-land.
Kan jag dra av förluster på casino?
Nej. Du räknar nettovinsten per bolag. En förlust hos ett bolag får inte kvittas mot vinst hos ett annat.
Var i deklarationen redovisar jag vinsten?
Som inkomst av kapital, punkt 7.2. Skatteverket anger det på sin sida om vinster i spel och tävlingar.
Gäller 100-kronorsgränsen per vinst eller per bolag?
Vår läsning av inkomstskattelagen 42 kap. 25 § är att gränsen gäller nettovinsten per bolag och år: vinster minus insatser hos samma spelanordnare. Skatteverkets allmänna sida beskriver gränsen kortare. Fråga Skatteverket om du är osäker.
Måste man skatta på casinovinster?
Det beror på bolaget. Vinster hos bolag med svensk licens är skattefria. Vinster hos ett utländskt casino är skattefria bara om spelet anordnas inom EES och inte riktar sig mot Sverige. Annars betalar du 30 procent på nettovinsten per bolag och år, om den är över 100 kronor.
Källor
- Skatteverket: Rätta en oriktig uppgift på eget initiativ (kontrollerad 13 oktober 2026)
- Skatteverket: Vinster i spel och tävlingar
- Riksdagen: Inkomstskattelag (1999:1229), 8 kap. 3 §, 42 kap. 25 §, 65 kap. 7 §
- Spelinspektionen: Vad är olaglig spelverksamhet
- Spelinspektionen: Riskfyllt att spela olicensierat
- Regeringen: Prop. 2017/18:220 En omreglering av spelmarknaden, författningskommentaren till 42 kap. 25 § inkomstskattelagen
Ändringshistorik
- 2026-10-13 – Praktiska frågor vid årsskifte och valuta tillagda; väg till rättelse av tidigare deklaration förklarad.
- 2026-10-08 – Sidan publicerad. Lagtext och Skatteverkets vägledning kontrollerade samma dag. Räkneexemplet är beräknat i kod.
- 2026-10-08 – Inledande exempel tillagt. Språket bearbetat.
- 2026-10-09 – Skattekalkylatorn aktiverad.
- 2026-10-09 – Lista över underlag att spara före uträkningen tillagd.
- 2026-10-09 – Toppbilden markerad som dekorativ. Text i figurerna fått starkare kontrast.
- 2026-10-11 – Fråga om skatt på casinovinster tillagd.
- 2026-10-11 – Historik efter kontostängning och skillnaden mellan uttag, bankkontroll och skatteunderlag förtydligade.
- 2026-10-11 – 100-kronorsgränsen förklarad med lagtext och förarbeten (prop. 2017/18:220).